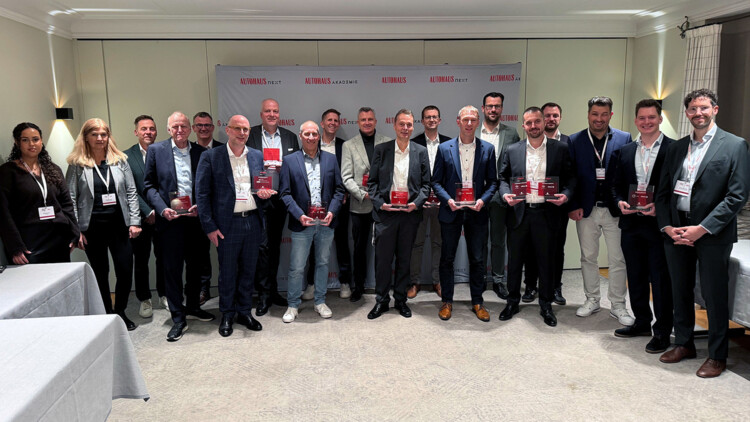
Eines hat auch die 17. Auflage des AUTOHAUS VersicherungsMonitors gezeigt: Erfolgreiches Policengeschäft im Autohaus ist möglich, wenn man es nur richtig anpackt. Dass die Penetrationsraten im Neuwagensegment gleich um fünf Prozentpunkte zugelegt haben, war dabei eine ebenso erfreuliche Erkenntnis wie die stabile Zufriedenheit der Händlerschaft mit den Herstellerversicherungen. Wer an den richtigen Stellschrauben dreht, sollte künftig mehr Kfz-Versicherungen verkaufen können und deswegen vor allem in die Höhe und Wettbewerbsfähigkeit seiner Prämien, sein Leistungsspektrum, eine faire Zusammenarbeit mit den Autohäusern und einen funktionierenden Prozess in der Schadenregulierung investieren.
Dass das Versicherungsgeschäft künftig immer wichtiger werden wird, betonten AUTOHAUS-Chefredakteur Ralph M. Meunzel und puls-Geschäftsführer Stefan Reiser bei der gestrigen Preisverleihung unisono: "Um die Werkstattauslastung im Markenhandel zu steigern, wird Schaden- und Unfallmanagement künftig unabdingbar sein. Die Kfz-Versicherung ist für jedes Autohaus eine Absicherung der eigenen Zukunft", so Meunzel. Reiser untermauerte diese These mit Erkenntnissen aus zwei Studien mit Flottenverantwortlichen aus ganz Europa: "Jenseits des Privatkundengeschäfts ist schon längst angekommen, dass wir hier von wichtigen Umsätzen sprechen, die an anderer Stelle durch die Elektromobilität wegbrechen werden."
Überzeugendes Autohaus-Konzept
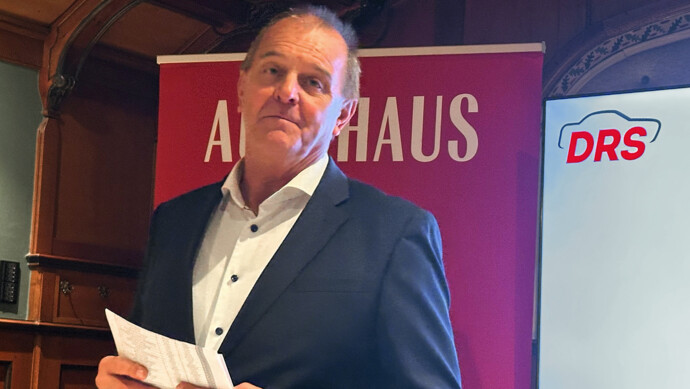
AUTOHAUS und puls Marktforschung führen die umfangreiche Befragung bereits seit 2009 durch. Unterstützt wird die Studie erneut durch die DRS Group, die in einem kurzen Vortrag ihre beeindruckende Leistungsfähigkeit in Sachen Hagelinstandsetzung und Smart Repair unter Beweis stellte. Besonders das Konzept zur Unterstützung von Autohäusern nach lokalen Elementarschadenereignissen wusste zu überzeugen: "Auf Basis einer Hagelinfrastrukturanalyse sind wir in der Lage, innerhalb kürzester Zeit sowohl den eigenen Bestand als auch die Kundenfahrzeuge zu reparieren. Dies minimiert Ausfälle im Verkauf und kann gerade bei größeren Gruppen Schäden in Millionenhöhe abwenden", betonten Geschäftsführer Steve Joachim und Director Sales Christian Ciupka.
Chance Konnektivität
Philipp Fey, Geschäftsführer von VCIS Germany, sprach in seiner Keynote offen an, wie ein händlerzentriertes Prozessmodell aussehen muss, um die Penetrationsraten in der Praxis zu steigern: "Dass die Hersteller Strategien und Anforderungen vorgeben, ist völlig in Ordnung. Verkauft werden die Policen allerdings im Autohaus, und genau dort muss angesetzt werden, damit der Serviceberater möglichst einfache Abläufe vorfindet." Keine Doppeleingaben, nahtlose Integration in die EDV-Systeme, attraktive Vergütung und nur drei Informationen, die der Verkäufer beim Kunden abzufragen hat – unter solchen Voraussetzungen sei der Versicherungsverkauf einfach und transparent, so Fey. Chancen sah der Prozessexperte in der zunehmenden Konnektivität von Neufahrzeugen: "Bis 2030 werden 90 Prozent der neu verkauften Fahrzeuge Möglichkeiten für mehr Differenzierung und Individualisierung von Herstellerangeboten bieten. Das liefert eine Menge Potenzial für maßgeschneiderte Offerten."
AUTOHAUS VersicherungsMonitor 2026 - Preisverleihung
 Bildergalerie
Das sind die Sieger 2026
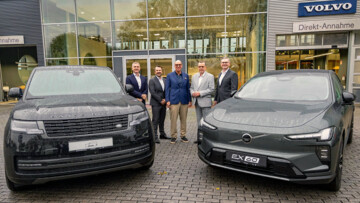
Den Gesamtsieg über alle Marken holte zum ersten Mal Volvo mit seinem Versicherungspartner Allianz. Die Note 1,60 für das Erfolgsduo reichte nicht nur in der Kategorie "Importeure mit einem Marktanteil < 2,5 Prozent" für den ersten Platz, sondern war auch im Gesamtklassement nicht zu schlagen. Volvo bastelt übrigens an seiner eigenen Siegesserie: Der Kategorie-Sieg war bereits der fünfte in Folge. Mit deutlichem Abstand folgten zwei weitere Stellantis-Marken: Peugeot/Allianz wurden mit 2,47 benotet, Citroen/Allianz erreichten 2,77.
Zweiter im Gesamtranking wurde der bisherige Dauersieger Toyota mit dem hauseigenen Versicherer AIOI, der auch 2026 wieder ein beeindruckendes Ergebnis von 1,79 hinlegte. Damit holten die Japaner den 15. Kategoriesieg bei den Importfabrikaten mit einem Marktanteil > 2,5 Prozent und stehen seit 2013 in diesem Segment ununterbrochen auf Platz 1. Ebenfalls sehr gut benotet wurden Skoda/VW Autoversicherung (2,09), auf den Plätzen folgten Fiat/Allianz (2,27), Seat/Cupra/VW Autoversicherung (2,39) sowie Hyundai/Verti (2,71).
Bei den Deutschen Fabrikaten setzten die Volumenmarken ihren Schlagabtausch der letzten Jahre fort. 2026 hatten Opel/Allianz wieder die Nase vorn und konnten den Sieger von 2025, Volkswagen/VW Autoversicherung, von Platz 1 verdrängen. Beide Kooperationen wurden sehr gut bewertet, wobei die Marke mit dem Blitz mit 2,02 nur ganz knapp an der magischen "1" vor dem Komma scheiterte, VW schnitt mit 2,17 nur wenig schlechter ab. Rang 3 belegte wie in den Jahren zuvor Ford/Allianz (2,53).
Wie im vergangenen Jahr konnte sich bei den deutschen Premiumfabrikaten das Trio BMW/AXA und VHV an die Spitze setzen und mit einer Traumbewertung von 1,88 den Gesamtrang 3 im Wettbewerb sichern. Das Konzernergebnis komplettiert der zweite Platz von Mini, ebenfalls mit AXA/VHV als Partner (2,14), das sich knapp vor Audi (2,16) halten konnten. Etwas an Boden verloren, aber immer noch gut benotet, folgten Mercedes-Benz/HDI (2,33).
Den Sonderpreis "Aufsteiger des Jahres" konnte sich 2026 Stellantis Financial Services/Allianz sichern. Mit einem Plus von 0,53 Bewertungspunkten machte die Kooperation am meisten Fortschritte im Vergleich zum Vorjahr.
Zufriedenheit stabil, Spreizung wird größer
Im Zehn-Jahres-Vergleich fällt auf, dass sich die Gesamtzufriedenheit mit den Herstellerkooperationen auf einem gleichbleibend hohen Niveau bewegt. Der Marktdurchschnitt konnte sich leicht auf eine Note von 2,19 verbessern (2025: 2,21), was die zweitbeste Bewertung seit Beginn der Erhebung 2009 darstellt. Auffällig ist aber auch: Zwischen der Benchmark und der am wenigsten gut bewerteten Herstellerversicherung klafft die Schere in den letzten Jahren immer deutlicher auseinander - zwischen 1,60 und 2,77 liegen in der Wahrnehmung der interviewten Händler offensichtlich Welten. Insgesamt erfreulich für die anwesenden Versicherer: Die Captives wurden mit 2,19 auf demselben hohen Niveau bewertet wie freie Banken und Leasinggesellschaften und konnten Herstellerbanken (2,34) und Hersteller/Importeure (3,06) überflügeln.
Dementsprechend wird auch der Großteil des Versicherungsgeschäfts mit den Herstellerkooperationen realisiert: Im Neuwagenbereich sind es 71 Prozent, im Gebrauchtwagensegment zwei Drittel (66 Prozent), der Rest läuft über unabhängige Versicherungsanbieter. Besonders beliebt sind dabei nach wie vor Paketangebote: 51 Prozent der Neuwagenkäufer erhielten ihre Police im Rahmen eines Pakets, bei Gebrauchtwagen waren es immerhin noch 45 Prozent.
Was kann man besser machen?
Teils deutliche Unterschiede gab es in der Bewertung der Einzelkriterien. Während sich die Autohäuser in Sachen Innendienst, Verständlichkeit der Produktinhalte und Gesamtzufriedenheit überwiegend einig waren, fielen die Urteile an anderer Stelle sehr variantenreich aus. So scheint es in Sachen Außendienst, Qualität und Häufigkeit von Sonderaktionen und Provisionssystemen zwischen den guten und verbesserungswürdigen Herstellerkooperationen deutliche Abweichungen zu geben, was die Zusammenarbeit mit dem Handel angeht.
Besonders gut kamen bei den Entscheidern reibungslose Abläufe und schnelle Abwicklung, gut geschulte Mitarbeiter sowie schnelle und klare Antworten auf Nachfragen an. Verbesserungspotenzial sah man allgemein noch bei der Erreichbarkeit, im Preis-Leistungs-Verhältnis sowie der Prämiengestaltung.
Auch konkrete Tipps gab puls!-Experte Reiser den Teilnehmern an die Hand. Als Top-Treiber der Händlerzufriedenheit hatte man im Rahmen der Befragung folgende Punkte ausgemacht: Höhe und Wettbewerbsfähigkeit der Prämien, Leistungsspektrum/Angebotspalette, Wahrnehmung als fairen Partner, Anwenderfreundlichkeit der Versicherungssoftware und den Prozess der Schadenregulierung. Wer an diesen Stellschrauben dreht, sollte das an den Ergebnissen der nächsten Händlerbefragung ablesen können, so Reiser.
Kategorien und Gesamtranking
Tabelle nach links oder rechts wischen, um alle Bewertungen zu sehen.
| Rang |
Deutsche Fabrikate |
Note |
Deutsche Premiumfabrikate |
Note |
Importe > 2,5 % Marktanteil |
Note |
Importe ≤ 2,5 % Marktanteil |
Note |
|---|---|---|---|---|---|---|---|---|
| 1 | Opel Allianz | 2,02 | BMW AXA/VHV | 1,88 | Toyota AIOI | 1,79 | Volvo Allianz | 1,60 |
| 2 | Volkswagen VW Autovers. AG | 2,17 | Mini AXA/VHV | 2,14 | Skoda VW Autovers. AG | 2,09 | Peugeot Allianz | 2,47 |
| 3 | Ford Allianz | 2,53 | Audi VW Autovers. AG | 2,16 | Fiat Allianz | 2,27 | Citroën Allianz | 2,77 |
| 4 | – | – | Mercedes-Benz HDI | 2,33 | Seat/Cupra VW Autovers. AG | 2,39 | – | – |
| 5 | – | – | – | – | Hyundai Verti | 2,71 | – | – |
Quelle: puls Marktforschung